米国景気は拡大続くも、広がりに陰り ダラスは製造業がけん引
/
記事のハイライト
全米では12地区中9地区が成長を報告。ただし、消費はおおむね横ばいで、成長を報告する地区数は7月のピーク(11地区)から2回続けて減少しました。ただし1年前の停滞期と比べると高い水準です。
ダラス地区は「緩やかな拡大」を維持。2026年3月以降は最上位の判断を続けています。製造業が勢いを増す一方、サービス業や銀行業の伸びは鈍化し、住宅市場の弱さも続いています。
独自分析:地域差が鮮明に。ダラスは全15回中12回で全米平均を上回りました。ニューヨークは1年の停滞から急回復し、西海岸は横ばいが続いています。
企業経営の焦点は売上と利益の両立。燃料・輸送費などが上昇する一方、価格に敏感な消費者が値上げを受け入れにくく、利益率が圧迫されています。
米連邦準備制度理事会(FRB)が10月14日に公表したベージュブックは、米国経済が拡大を続けながらも、業種や所得層による違いが鮮明になっていることを示しました。今回の報告は、8月25日から10月5日までに収集された企業・地域団体などの声をまとめたものです。
※「ダラス地区」はダラス市やDFWだけの統計ではなく、テキサス州を中心とするダラス連銀の管轄地域を指します。また、ベージュブックは聞き取り中心の定性報告で、GDP成長率やFRBの政策判断そのものではありません。
全米:拡大は続くが、消費の勢いは限定的
全国の経済活動は、多くの地区で小幅から緩やかな成長を維持しました。ただし、製造業に比べ、消費やその他の分野の伸びは限定的です。半数を超える地区で高所得世帯が支出を支えていると報告される一方、価格に敏感な顧客への値上げは難しくなっています。
製造業は、ダラス地区の力強い伸びを筆頭に7地区で成長が報告された一方、残る5地区ではほとんど伸びがみられませんでした。
雇用はほぼ横ばいです。5地区では、AI投資で生産性が上がったことを受けて、自然減による人員削減や採用の先送りを行う企業も報告されました。一方、アトランタ地区では多くの企業が当面は大幅な人員削減につながらないとみており、ダラス地区ではAI導入に対応するため採用担当者を増やした人材会社もあります。専門技術職や熟練技能職では人手不足が残っています。賃金は11地区で上昇し、インフレを背景に生活費の上昇に見合う賃上げを求める声も出ています。
物価は、3地区で「力強い」、8地区で「緩やか」(moderate)、1地区で「小幅」(modest)の上昇と評価され、4地区では前回より上昇ペースが加速しました。原油高はすべての地区で報告され、燃料の追加料金(サーチャージ)がサプライチェーン全体にコストを波及させています。複数の地区で、エネルギーや関税をめぐる不確実性から、今後数か月で価格がさらに上がるとの見方が出ています。
1年半で見ると:停滞から回復、そして小休止
全米で成長を報告した連銀地区数(2025年1月~2026年10月)
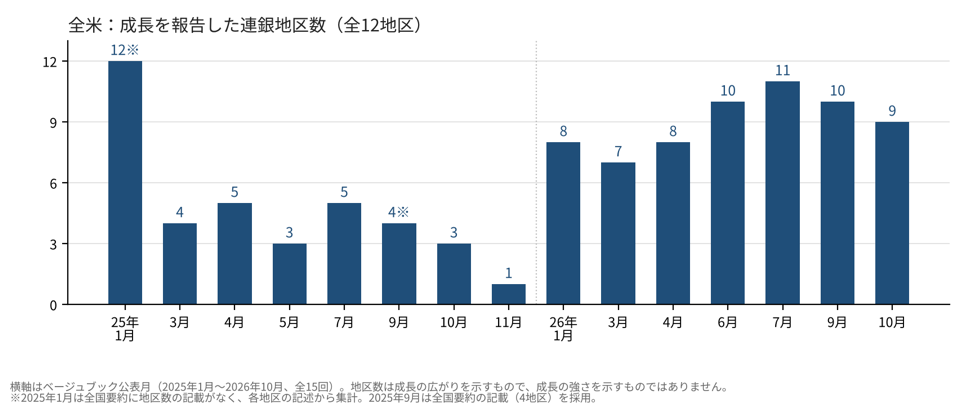
成長を報告した地区数を2025年1月から並べると、U字型の動きが見えます。2025年1月には12地区すべてが拡大を報告していましたが、春以降は3〜5地区にとどまり、11月には1地区まで落ち込みました。2026年に入って回復に転じ、7月には11地区に達しています。
今回の9地区は7月のピークからは減っていますが、1年前と比べれば高い水準です。成長の広がりがやや狭まったとは読めますが、この数字だけで全米の成長率低下や景気後退を判断することはできません。
ジェフィロ独自分析:ダラス、全米、ニューヨーク、西海岸を比べる
地区数は「何地区が成長したか」を示しますが、「どの地区がどれだけ強いか」は分かりません。そこでジェフィロでは、全15回のベージュブックについて、12地区それぞれの全体判断を同じものさしで段階化し、地域ごとの推移を比べました。
【分析の方法】各地区の全体判断を「緩やかな拡大(moderate)=3、小幅な拡大(modest)=2、わずかな拡大(slight)=1、横ばい=0、わずかに悪化=−1、小幅に悪化=−2、緩やかに悪化=−3」と置き換え、全米は12地区の単純平均としました。FRBが公表する指標ではなく、記述の言葉を並べた編集部独自の目安です。成長率など数値の大きさを示すものではありません。
地区別の景況判断の推移(2025年1月~2026年10月)
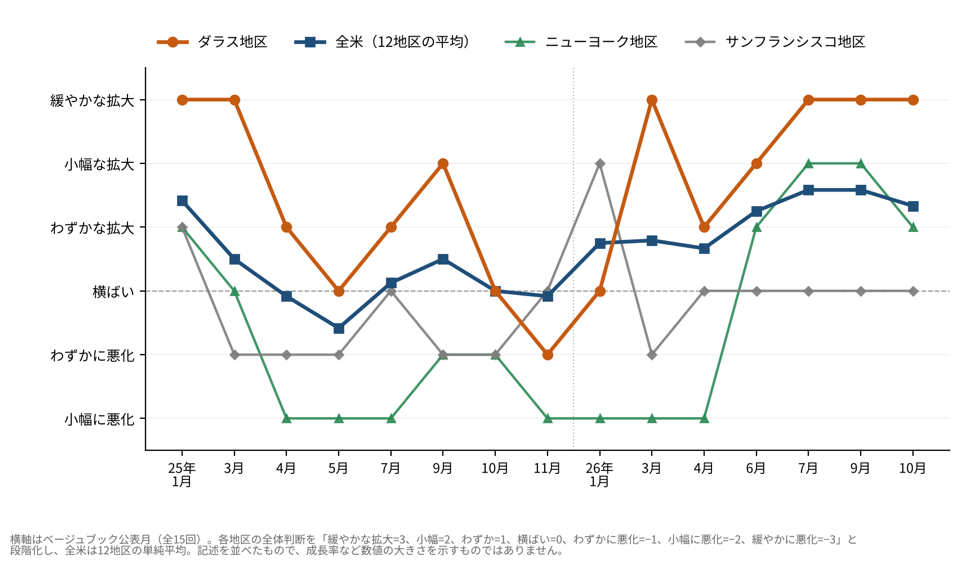
出典:各回のベージュブック地区別ハイライトをもとにジェフィロ作成(出典リンクは上のグラフと同じ)
1. ダラスはほぼ常に全米を上回る
全15回のうち、ダラスが全米平均を上回ったのは12回、同水準が1回でした。下回ったのは2025年11月と2026年1月の2回だけです。
2. 差は2026年に広がった
段階スコアの平均は、2025年がダラス1.1・全米0.2、2026年がダラス2.1・全米1.1でした。直近3回はダラスが最高の3を続けるのに対し、全米平均は1.3〜1.6にとどまり、差は1.5前後まで開いています。
3. ダラスは「強いが、振れも大きい」
全米平均が−0.6〜1.6の範囲で動いたのに対し、ダラスは「わずかに悪化」から「緩やかな拡大」まで上下しました。2025年11月から2026年3月にかけては、最も弱い判断から最も強い判断へ一気に戻っています。強い時は全米より強く、弱い時は全米より深く落ちるのがダラスの特徴です。
4. 最も安定しているのはダラスではない
12地区で最も安定していたのはリッチモンド(バージニア州などを管轄)で、全期間の平均は2.1とダラスの1.6を上回り、一度も「わずかな拡大」を下回っていません。ダラスは「全米で最も強い」というより、「最上位グループにあり、直近3回は最高の判断」と見るのが正確です。
5. ニューヨークは1年の停滞から急回復
ニューヨーク地区は2025年4月から2026年4月まで、ほぼ一貫して「小幅に悪化」が続きました。それが2026年6月以降に一転して拡大に入り、7月・9月は「小幅な拡大」まで回復しています。2026年に全米の数字が改善した背景の一つが、この回復です。
6. 西海岸は回復に乗り遅れている
サンフランシスコ地区(カリフォルニア州など西部9州を管轄)は2025年に「わずかに悪化」が中心で、2026年4月以降は5回続けて「横ばい」です。全米が拡大に戻る中で、取り残された形になっています。
3地区を並べると、ダラスは早く強く回復し、ニューヨークは遅れて急回復し、西海岸はまだ横ばいという構図が見えてきます。米国内で拠点を持つ日系企業にとって、同じ「米国景気」でも地域によって見え方が大きく異なることを示す結果です。これらは編集部の分析です。
ダラス:製造業の強さと、暮らしに近い分野の慎重さが同居
ダラス地区では製造業の生産と需要が加速しました。強さはAIや半導体関連に限らず、耐久財・非耐久財の双方に広がっています。一方、銀行業と非金融サービス業の伸びは鈍化し、レジャー・宿泊関連はおおむね横ばいでした。
雇用面では、ある人材会社がAIエージェントに2日間で180時間を超える面接を任せ、その結果を確認・判断する人手として採用担当者を新たに雇ったという、AI時代ならではの例も報告されています。
コスト面では、軽油価格の上昇が最も多く挙げられた要因でした。小売業者の多くは、まだ販売価格への転嫁には至っていないとしています。
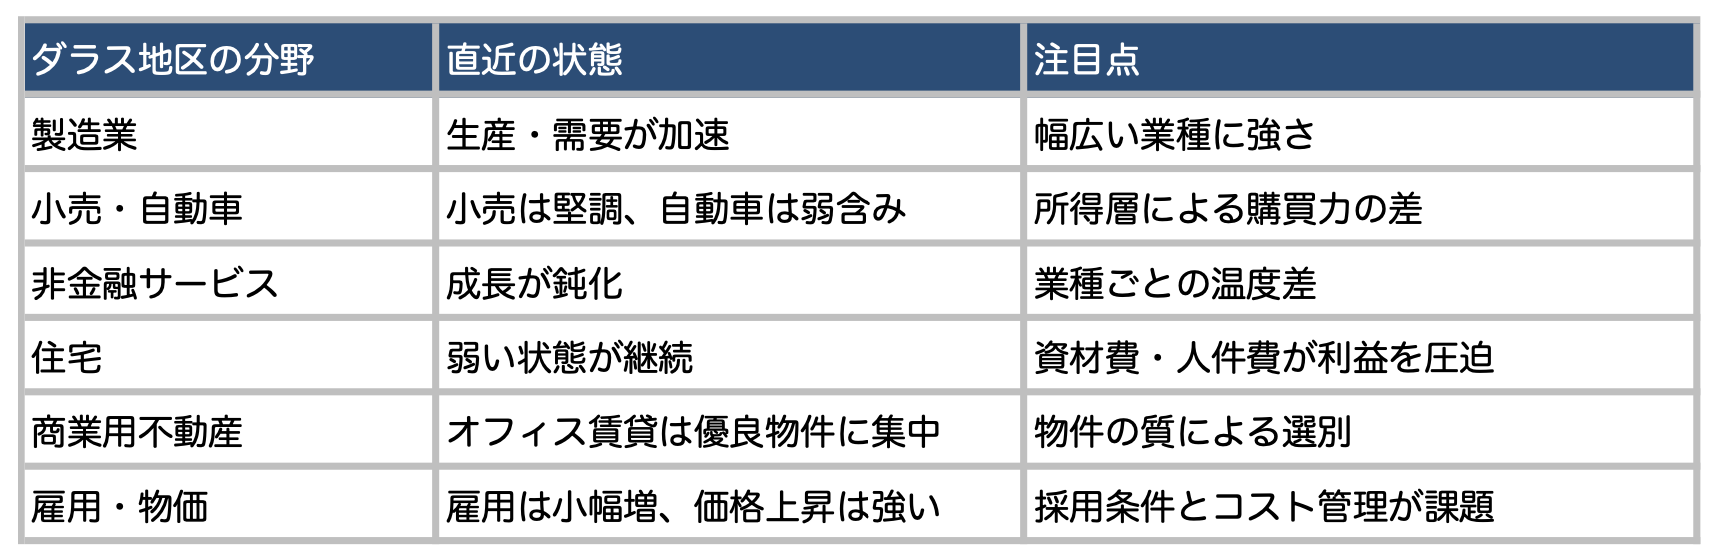
出典:ダラス地区報告。表は定性的な記述の要約です。
このほか、テキサス州がデータセンターの新規許認可を一時凍結し、電力網と水資源への影響を監査していることも報告されています。
他地域:消費、建設、観光に地域差
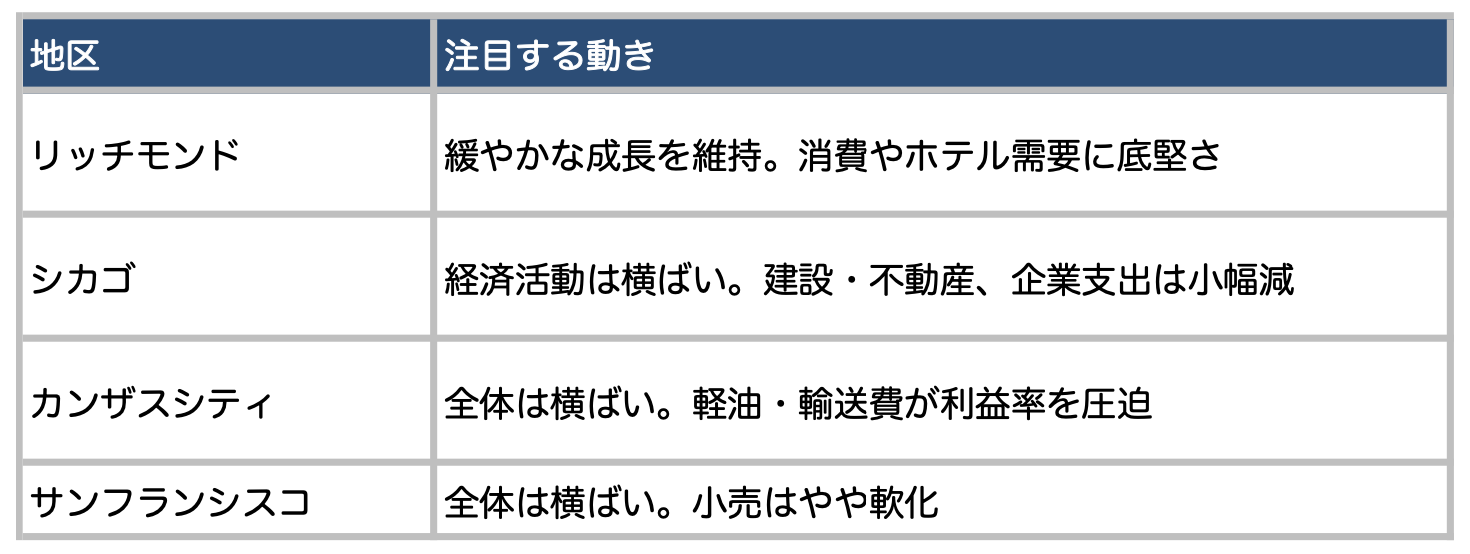
観光全体は伸びたものの、ボストン、ミネアポリス、サンフランシスコの各地区では、カナダからの観光客による売上減少も報告されています。
ダラスの日系企業・飲食店への示唆
今回の内容からジェフィロが注目するのは、地域全体の成長と、個々の顧客の購買力を分けて見る必要性です。製造業が強くても、飲食や生活関連サービスの需要が同じ勢いで伸びるとは限りません。
飲食店では、客数・客単価とともに、食材原価、配送費、人件費を確認し、売上増が利益増につながっているかを見ることが大切です。全国要約では、値上げを受け入れにくい顧客を前に、企業が選択的な値上げ、的を絞った販促、コストを抑えるメニューの見直しで利益率を守っている様子が報告されています。今後数か月でさらに値上がりするとの見方もあり、仕入れ契約の更新時期を確認しておくことも有効です。企業向け事業では、製造業の需要拡大を商機として捉えつつ、見積もりの有効期限や輸送費の条件を明確にする対応が考えられます。これらは、今回の報告を踏まえた編集部の分析です。
【予告】続編を2回にわたり掲載
今回の分析で見えた地域差は、なぜ生まれるのでしょうか。各地区の報告と業界調査から、2回に分けて読み解きます。
第2弾(明日掲載):ダラスはなぜ強く、なぜ振れるのか
第3弾(明後日掲載):ニューヨークと西海岸、なぜ差がついたのか 3地区を分けた3つの要因
公式資料:2026年10月ベージュブック / 全国要約 / ダラス地区報告
関連記事:
フォートワースで幅広い業種の雇用が拡大 ダラス連銀データが示すDFW雇用市場の底堅さ July 16, 2026
ダラスのスタートアップ評価額は世界平均の2倍 2026年グローバルランキングで過去最高の27位 July 7, 2026